
資産形成を始めようとするとき、多くの人が「何に投資するか」「利回りはどれくらいか」というテクニックに目を奪われがちです。
もちろん投資手法も大切ですが、それ以上に根本的で重要なのは「いつ、どれくらいのお金が必要になるのか」を正確に把握することです。
ここを曖昧にしたまま投資を続けても、途中で不安になったり、必要なタイミングで資金が足りなくなったりしてしまいます。
この記事では、我が家が実際に行ったライフプランの整理体験をもとに、後悔しないお金の未来予想図の作り方をお伝えします。
この記事を読むとわかること
- 今後の人生に必要な「お金の量」と「必要なタイミング」
- 自分たちが人生で満足するために、本当に必要なお金の額
- 今投資に回せる明確な資金と、これから将来いくら増えるのか
【体験談】マンション購入時にライフプランナーへ相談した理由
我が家が自分の資産状況をプロ(ライフプランナー)に詳しく診断してもらった最大のきっかけは、マンションの購入でした。
住宅ローンという大きな買い物を前に、「まあ、これくらいの金額なら払っていけるだろう」という「何となく」の感覚で進めるのがどうしても怖かったのです。
「この金額の物件を購入しても本当に我が家の家計は大丈夫だ」という絶対的な「確信」を得るために、プロに資産状況を徹底的に診断してもらいました。
診断してもらった結果どうなったか?
プロに見てもらった結果、良い意味で意外な事実が分かりました。
- 思っている以上に堅実なプランができた
漠然とした将来への不安が消え、どこまでお金を使って良くて、どこからを投資に回すべきかが明確になりました。 - 固定費(保険)の削減に成功した
当時加入していた保険よりも、条件が良くて保険料が安い商品を提案してもらえました。結果として毎月の支出が減り、投資に回せる資金が増えることに。「今の保険で満足」と思っていても、探せばもっと条件の良い選択肢はいくらでもあるのだと痛感しました。
資産形成で一番重要なのは「定期的に振り返ること」
ライフプランナーに素晴らしい計画を作ってもらって満足……では意味がありません。一番重要なのは、一度見てもらった後も、都度都度自分たちで振り返ることができる環境を作ることです。
ここで読者の皆さんに一つ質問があります。
「ご自身の家計や将来のプランを、定期的に見直す仕組みを持っていますか?」
当たり前のことのように思えますが、現状を把握し続ける仕組みを持っていないご家庭は意外と多いものです。
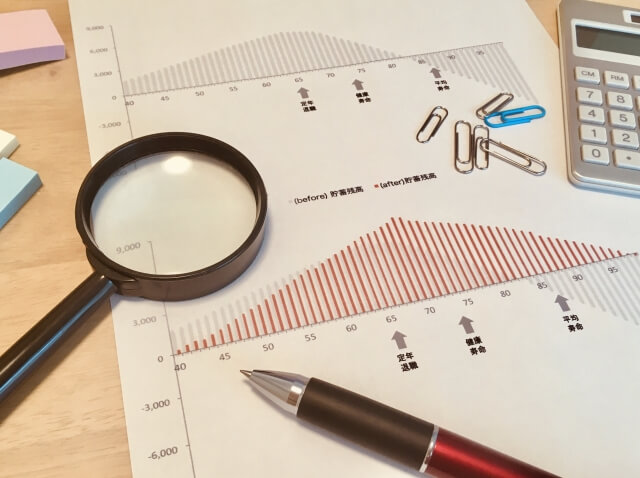
我が家の秘密兵器:「家計キャッシュフロー表」
我が家では、日本FP協会などが推奨している「家計キャッシュフロー表」を活用しています。
ライフプランナーに作ってもらったデータをExcelシートとして送ってもらい、いつでも自分たちで編集・閲覧できるように保管しています。
※日本ライフプラン協会さんの公式HPでもキャッシュフロー表が公開されているので参考にしてみてください。
実は、我が家では妻がこのシートを更新・振り返るのが大好きで、1〜3ヶ月に1回は必ず家族でチェックしています。
「今月は計画通り進んでいるね」「次のライフイベントに向けて順調だね」と確認し合うことで、自分たちの予想通りに未来が近づいていることをリアルに実感できています。この安心感こそが、資産形成を長く続けられる一番の原動力です。
まずは「自分たちの未来の数値」を知ることから始めよう
どんなに優秀な投資手法を学んでも、目的地(いつ・いくら必要か)が決まっていなければ迷子になってしまいます。
「うちの家計、今のままで本当に大丈夫かな……」
「大きな買い物(家や車など)を控えていて不安」
「自分に最適化された将来のキャッシュフロー表を作ってほしい」
そう感じている方は、一度プロのファイナンシャルプランナーに相談して、我が家のように明確な「数値」を出してもらうことを強くおすすめします。
プロに見直してもらうことで、無駄な保険料などの固定費が浮き、その分をすぐに投資へ回せるようになるケースも多いです。
まずは無料相談を活用して、あなたとご家族のための「お金の未来予想図」を手に入れてみませんか?
【無料】FPによるお金とライフプランの無料相談はこちら

現状の家計診断から将来のキャッシュフロー表作成まで、無料でプロに相談できます。
コメント